新西兰金融市场一级、二级和三级贷款商之间的差异

分享
tier-1-2-3-lender

如果你在新西兰的金融市场上寻求贷款,可能除了我们所有人都知道的“能从银行借钱”以外,你还会听到 Tier 2,或者是 Tier 3 Lender 这样的说法;那么,一级、二级和三级贷款服务商,他们之间有什么共同点和区别呢?

首先,共同点,很简单,就是在满足贷款服务商对借贷者的抵押物等的资格认定后,借贷人可以从贷款服务商那里按照约定的利息借到钱。

下面,来说说不同之处。

Tier 1,一级借贷商,这指的是接受新西兰央行RBNZ监管的商业银行,这些商业银行是大资金、低成本、较低利率贷款服务商的代表,也是大部分人和公司的选择。通常银行对于借款人的贷款需求需要申请表、收入和支出流水、纳税证明、资产证明等等一些材料来支撑。

澳新银行ANZ,新西兰银行BNZ,西太平洋银行WESTPAC,奥克兰储蓄银行ASB,新西兰 Kiwibank 等等,占有新西兰一级借贷商的绝大部分市场份额,也是新西兰人的首选。

但是,如果您的信用评级低于标准,或者需要高过 LVR 进行贷款,或者借贷的目的不是用于房产住宅,那么,这些银行可能会直接把借款人拒之门外。

在银行系统中,玩家都受到了央行的严格监管和审查,任何超过风险控制的、或者不道德的以获取利润为动机的行为,都会被“盯上”。所以,银行为了保护自身的安全,对于消费者(借贷者)更严格的执行规则和文书工作要求,拒绝的申请数量要超过获批的申请数量。

Tier 2,二级借贷商,在新西兰二级借贷商往往指的是建筑协会、行业协会或者是信用社,这些机构不可以动用自己客户的资金进行借贷,而通常是“批发钱过来卖”,也就是它们以自身的抵押物去找一级服务商(也就是银行)进行贷款批发,然后再自己手中再把便宜批发过来的钱,加个价钱卖出去(贷款给客户)。比如说,信用社A从ANZ借了一千万纽币,利息是2%,然后加价到4%-5%,贷款给自己的客户。

由于这些借贷商受到的金融监管相比银行更宽松,所以它们会给贷款人提供更多的灵活性,审批通过的可能更高。

另外,二级借贷商由于办公地点少,没有什么支行和大量的工作人员要“养着”,所以成本相对较低,而且工作人员可能在特定领域的贷款上有着自己的独立判断能力,加之对于利润的追求更明显,所以贷款人获批的可能性更高。

Tier 3,三级借贷商,指的是除去一级和二级以外的贷款服务商,这些服务商的资金来源往往是自己客户的资金,也即是P2P归集资金,然后再借贷出去。当然,别看到 P2P 就想到不正规,诚然三级借贷商在新西兰受到的监管较少,但是毕竟也是正规注册的金融服务商,它们的玩法主要就是以稍高的利息吸引存款,然后在上面加一个利润再贷出去给另外一批客户,比如说,一年定期存款银行只给你1%,这些机构可能给你2-3%,但是它们拿到你的存款入金后,就转手以9-15%的利率贷出去,挣的是差价。

由于三级借贷市场竞争激烈参与者众多,借款人和贷款人都可以根据自己的实际需求、风险承受能力、投资产出比等做参数设定,通过平台满足自己的要求。

从三级借贷商借款更加容易,较少的文书工作和更灵活的抵押品,以及可能“无门槛”的条件都在吸引对短期资金有需求的人;当然,高利率是三级服务商的特点,这也很合理,风险和收益总是成正比的。

在三级服务商处,贷款的利率将由贷方的信用记录要求、贷款条款和贷款评估决定。在大多数情况下,利率将是特定于贷款的,并取决于借款人的财务实力和投资风险。其他考虑因素是贷款目的、规模和贷款估值比率 (LVR)。不同贷方、不同平台的利率可能会有很大差异。
tier-1-2-3-lender

阅读更多

北帕默斯顿数千人集会引关注,普利茅斯弟兄会安保引居民不安

北帕默斯顿数千人集会引关注,普利茅斯弟兄会安保引居民不安

11月初,新西兰北帕默斯顿(Palmerston North)一处原本安静的住宅区突然热闹起来。 数千人从全国各地赶来,数十辆大巴和面包车进出一处教会。 入口处站着全副黑色战术装备的私人保安,有人戴着面罩,身旁还有警犬,对进入现场的车辆进行检查。 一辆黑色SUV内,甚至坐着六七名安保人员。 附近居民看得一头雾水。 “我从来没见过这样的场面。”一位居民说,她甚至觉得这种安保阵仗比新西兰总理出访时还夸张。 这究竟是什么活动?安保达到准军事级别 答案指向一个在新西兰已经存在了170多年的团体——Plymouth Brethren Christian Church(普利茅斯弟兄会),过去更广为人知的名字是Exclusive Brethren(排他弟兄会)。 而这次活动的核心人物,是该组织全球负责人Bruce Hales。 据报道,Hales从澳大利亚乘坐私人飞机抵达新西兰。 他在内部被称为“神的人”和“神意所托之器”(Elect Vessel)。 弟兄会方面称,这次在新西兰组织的是一次特别的团契活动。 地点是北帕默斯顿Fitzherbert区Johnstone Dri

By kannz.com
新西兰高院裁定8吨中国猪肉腊肠未达灭菌要求

新西兰高院裁定8吨中国猪肉腊肠未达灭菌要求

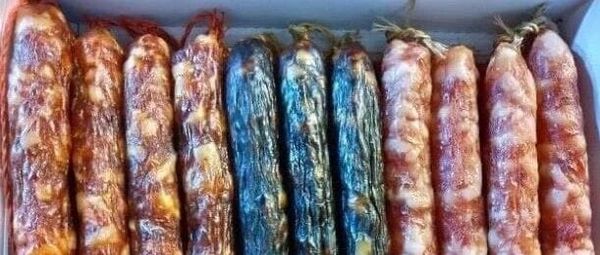
一批从中国进口的家乡食品——准确地说,是8吨猪肉腊肠——已经运抵新西兰,拿着中国官方出具的卫生证明,也一度获得了新西兰入境生物安全放行。 但货物进入奥克兰仓库后,MPI检查人员却起了疑心:这些香肠看起来、摸起来,都不像经过规定的高温高压灭菌处理。 随后,整批货物被扣押。 进口商Jinhua Trading不服,向高等法院申请司法核查,认为MPI的处理存在问题。 双方各执一词,打起了官司。 8吨进口香肠,文件齐全 今年6月,Jinhua Trading从中国进口了8吨猪肉腊肠。 公司为这批货支付约12万美元,折合约21.8万纽币。 按市场价值,这批货物在新西兰市场约可售出39万纽币。 按新西兰的进口标准,进口的猪肉制品,必须附有官方证明,确认产品在密封容器内经过规定的加热处理。 这里涉及一种叫作retorting的工艺,可以理解为密封包装后的高温高压灭菌处理。 它的目的,是让食品达到规定的安全和稳定标准,能够在常温下长期保存。 随货提供的中国官方兽医证明写明,这批食品曾在压力条件下,以至少115摄氏度的温度处理20分钟,符合新西兰要求。 因此,货物入境时,MP

By kannz.com
新西兰餐厅使用AI菜单引争议,顾客与设计师看法分歧

新西兰餐厅使用AI菜单引争议,顾客与设计师看法分歧

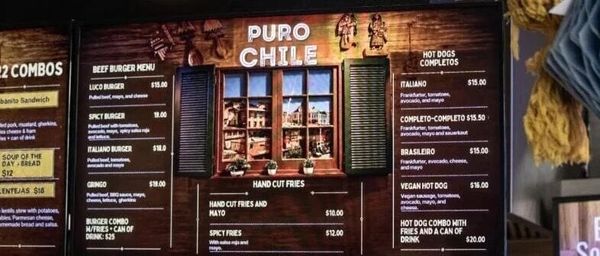
现在去餐厅吃饭,可能还没尝到食物,就可能先被AI劝退了。 菜单上的玉米变成了圆滚滚的小球,薯条长得不像薯条,食物看起来色彩鲜艳、摆盘精致,却总有一种说不出的塑料感。 近期,新西兰几家餐厅因为使用AI制作菜单和宣传图片,引发网友热议,甚至有人看到就再也不去消费。 但也有人反问:小餐馆经营不容易,老板想省下一笔设计费用,难道也有错? 一家惠灵顿餐厅,因为AI菜单丢了顾客 最近引起讨论的是惠灵顿一家名为Puro Chile的餐厅。 餐厅老板Rodrigo Cartagena使用AI制作菜单,希望以这种更便宜的方式完成设计和市场推广。 Rodrigo Cartagena说,“我没有时间去制作菜单。一个老板每天要花多少精力,才能让咖啡馆或餐厅继续营业,尤其是经营困难的时候。” 他说,在新西兰聘设计师的费用相当高。 现在自己网上找一张图,当天就能搞定。 但这番操作并没有得到所有顾客的认可。 惠灵顿副市长Ben McNulty就在社交媒体上表示,自己原本很喜欢这家餐厅,但自从菜单换成AI制作的图片后,就再也没去过。 他在Vic Deals Facebook群组留言说: “

By kannz.com
惠灵顿餐厅指前员工盗用菜谱,劳资关系局驳回双方诉求

惠灵顿餐厅指前员工盗用菜谱,劳资关系局驳回双方诉求

会做一道叻沙,算不算偷了老板的商业机密? 最近,惠灵顿一家马来西亚餐厅的老板和员工,因为一个菜谱闹掰了。 两位"出走"的员工 故事发生在惠灵顿市中心的马来西亚餐厅Little Penang,它的所属公司叫Praise Manna Limited。 2024年12月,餐厅的总经理Wong Siew Ling离职。 两个月后,也就是2025年2月,厨师Fung Toon Kah也走了。 就在同一个月,惠灵顿最热闹的Lambton Quay上开了一家新餐厅,叫One Bowl and Plate,卖的同样是马来西亚菜。 在老东家看来,这事未免太巧了。 老板指控抢生意 Praise公司认为,两人违反了保密义务、知识产权条款、利益冲突规定和不招揽条款,帮着把One Bowl and Plate开了起来。 不只是这两个人,Wong的丈夫Ong Chee Kiat和夫妻俩名下的公司Payox Limited也被一起告了,理由是"

By kannz.com