新西兰商家承担的信用卡刷卡背后的费用都有哪些?

分享
what-happens-when-merchant-taking-creditcard-payments

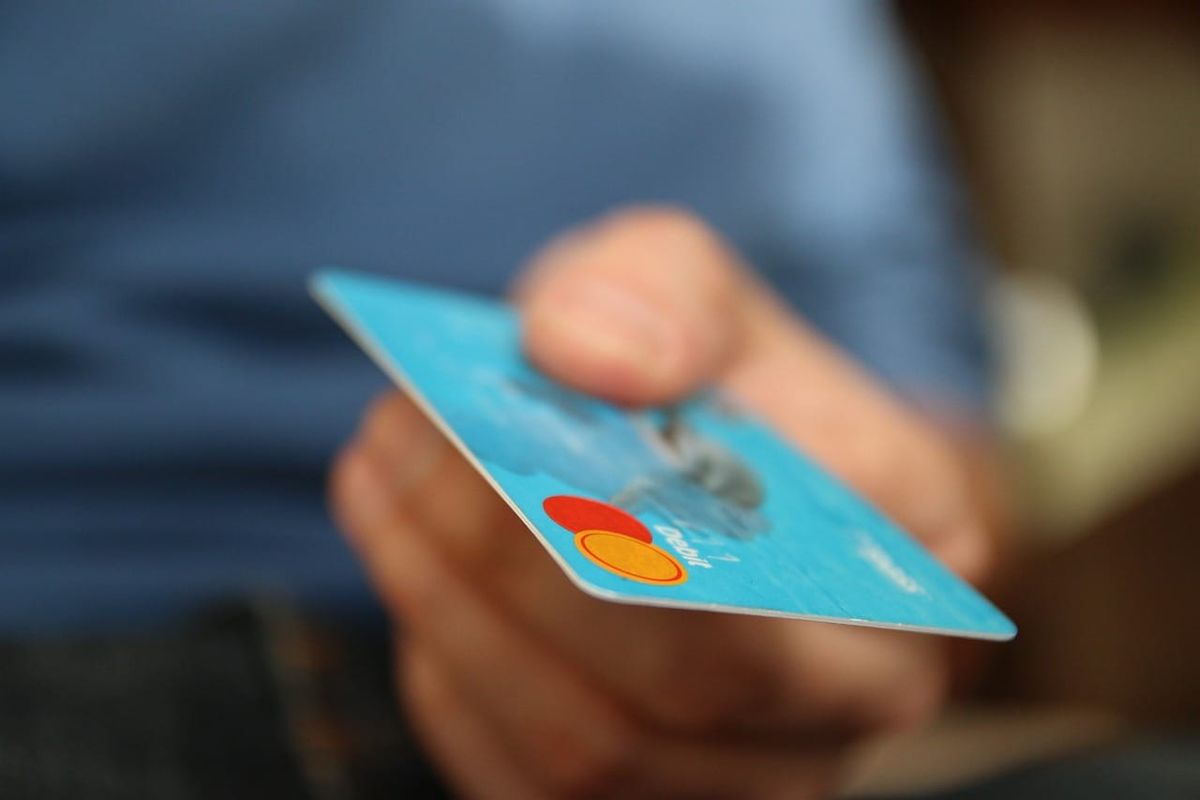
新西兰的主流支付方法是刷卡支付,而每天、每周、每月,新西兰的消费者更喜欢使用信用卡来购买想要的商品或者是服务。如果你想要在新西兰开个小商店,做个小生意,当顾客刷信用卡的时候,你知道背后作为商家需要承担的费用都有哪些吗?

当进行信用卡支付过程时,商家服务费由多个费用组成,其中包括来自客户银行的互换费、像Visa和Mastercard这样的公司的卡组织费、支付机器提供商的切换费以及零售商自己的银行费用。

1. 互换费 Interchange Fee
互换费是由信用卡网络(如Visa、Mastercard等)设定的费用,支付给发卡银行。这一费用用于补偿处理交易所涉及的成本和风险。互换费的具体数额会因卡的种类(借记卡、信用卡、奖励卡等)、商家所属行业、交易量以及商家与发卡银行之间的协议而有所不同。

2. 卡组织费:Scheme Fee
信用卡网络,比如Visa和Mastercard,或者是American Express,以及中国的银联 UnionPay,向商家收取卡组织费,用于使用它们的支付基础设施和品牌。这些费用有助于维护网络、确保安全,并支持支付系统的整体功能。商家需要意识到这些费用,与支付服务提供商协商以获取最优惠的费率。

3. 支付网络交换费:Switch Fee
切换费与商家使用的支付处理基础设施或网关有关。它涵盖了在商家和收单行(为商家处理信用卡交易的银行)之间安全传输交易数据的成本。商家需要了解并与其支付服务提供商进行谈判,以获得最有利的业务费率。

4. 银行费(收单银行费):Bank Fee
收单银行是为商家提供接受信用卡支付能力的银行。它对其服务收取费用,包括处理交易、承担风险以及将资金存入商家账户。商家应该了解这些费用,并与其支付服务提供商协商,以获得最佳的业务费率。

了解这些费用的构成有助于商家更好地理解信用卡交易的总体成本结构,并有助于消费者更全面地理解信用卡支付的运作原理。商家应该密切关注这些费用,并与相关方进行协商,以确保他们的业务在支付过程中能够获得最有利的条件。

新西兰的平均信用卡交易成本大约在总交易金额的2.5%左右,大型商家的议价能力更强可以降低,而小商家或者一些高风险行业(容易产生信用卡欺诈),则会被收取更高的刷卡费。
what-happens-when-merchant-taking-creditcard-payments

image source: pixabay/CC0

阅读更多

新西兰南岛入境游客增长 奥克兰份额降至58.3%

新西兰南岛入境游客增长 奥克兰份额降至58.3%

最近新西兰旅游行业出现了一个反常信号: 外国游客已经回来了,奥克兰机场却没有吃到大蛋糕。 中澳游客正跳过奥克兰,把南岛当成第一站。 游客“避开奥克兰”直接下南岛 新西兰8月海外游客数量距疫情前仅一步之遥,但奥克兰分到的份额比一年前更小。 新西兰统计局10月14日发布的2026年8月国际旅行数据显示,当月海外游客入境248,714人次,比2025年8月增加18,422人次,增长8.0%,达到2019年8月251,100人次的99%。 统计局详细游客表中的入境口岸数据显示了增长落在哪里。 经奥克兰机场入境144,974人次,增长3.4%,增加4,762人次。 皇后镇机场增长19.2%至58,863人次,增加9,462人次,增量几乎是全国主要门户奥克兰的两倍。 基督城机场增长15.7%至30,975人次,惠灵顿机场下降3.8%至10,662人次。 奥克兰处理了8月入境游客的58.3%,低于2025年8月的60.9%和2024年8月的62.1%,延续了7月已报道的下滑趋势。 把时间拉长看,南岛的“

By kannz.com
年收入22万新西兰中产,正在为怎么攒钱发愁

年收入22万新西兰中产,正在为怎么攒钱发愁

年收入22万纽币,在很多华人眼里,应该已经过上了相当舒服的生活。 但在新西兰,一位年薪达到这个水平的父亲,却发现自己几乎存不下钱。 这不是一个人的烦恼。 新西兰Sunday Star Times近日采访了多名家庭收入不低、拥有住房或专业技能的人。 他们中有双职工家庭,有专业人士,也有自雇经营者。他们评价自己的生活:日子还过得下去,但越来越难真正攒下钱。 01 年入22万,钱都花到哪里去了? 住在霍克斯湾的Josh是一名心理健康专业人士,有两个孩子。 家庭年收入约22万纽币,但妻子目前正在休产假,家庭收入主要由他承担。 他坦言,自己很清楚这份收入已经超过很多人,也知道自己“应该感到富裕”。 “我小时候觉得,如果将来能赚到现在这么多钱,生活肯定会很舒服,不会有什么可抱怨的。” 但是他说,他家房贷占去家庭收入很大一部分,剩下的钱还要应付食品、电费和汽油。尤其是要让两个孩子吃得健康,同时控制家庭食品预算,并不容易。 Josh说,他们还不至于每周都为钱发愁,但“几乎没有余钱可以存下来”。 每个月挣来的钱,一部分用来偿还房贷,剩下的很快又被日常开销消耗掉。 他希望每个

By 发现新西兰
奥克兰宜家约300名员工计划劳动周末举行罢工

奥克兰宜家约300名员工计划劳动周末举行罢工

宜家开业不到一年,奥克兰约300名员工要罢工! 请大家注意:这个劳动周末购物恐受影响! 新西兰人盼了多年的宜家,去年12月终于在奥克兰开出第一家实体店。 没想到,开业还不到一年,一场劳资纠纷就让这家家居巨头迎来了自己的首次罢工。 工会突然宣布300人罢工 Workers First Union工会今天上午宣布,约300名宜家员工计划于10月24日,也就是本周六中午12时至下午4时,在奥克兰Sylvia Park门店外举行罢工抗议。 工会警告,罢工可能给劳动周末前来购物的消费者带来明显影响,甚至建议顾客当天不要前往。 这场冲突的焦点,涉及员工工资涨幅、周末工作补贴,以及其他福利待遇。 工会尤其不满的是,宜家在澳大利亚为员工提供周末额外工资,却拒绝在新西兰作出同样安排。 然而,宜家在零售业已算良心企业…… 然而,宜家作为一个目标很大的海外企业,在新西兰这种工会势力很强的地方,本来已经算做得很规矩的。 有意思的是,就在今年1月,宜家还曾因员工待遇受到工会肯定。 根据当时的报道,宜家年初宣布,新西兰门店员工的入门时薪为29纽币,晋升至下一级后,可很快提高至

By kannz.com
新西兰财务顾问发现五笔可疑交易,金额共1350纽币

新西兰财务顾问发现五笔可疑交易,金额共1350纽币

Katie Wesney是一名新西兰的认证财务顾问,也是EnableMe的全国教练负责人。 那天晚上,Katie查看自己的记账应用时,发现了五笔不认识的交易。 一千多刀不翼而飞 五笔单独扣款,总计1350纽币。 她问丈夫是否知道这些扣款。他不知道。 她尽量谨慎理财,尤其因为她是一名财务顾问,专门教别人管好自己的钱。然而此刻,她却盯着五笔无法解释的交易。真是让人羞愧。 她通过银行应用冻结了卡片,并拨打了银行24/7反欺诈热线。 时间已经很晚,但接电话的人冷静、友善,而且清楚该怎么做。 他们注销了卡片,并将案件转交给反欺诈团队。 如果团队认定这些交易属于欺诈,银行将考虑退款。 他们仍然不知道卡片信息是如何泄露的。目前,只能等待。 一张白纸,重新开始 卡片注销后,Katie以为问题已经控制住了。 后来她想起所有保存了这张卡的订阅、服务和在线账户。 有些需要更新,有些可能已经不值得保留。 无论如何,输入新卡信息意味着要做出主动选择,而不是让旧卡继续自动扣款。 Katie职业生涯的大部分时间都在鼓励人们对金钱保持有意识,而她自己的数字钱包却成了被遗忘决定的小型

By kannz.com